Funderingsproblemen en de gevolgen voor je woning en je geld
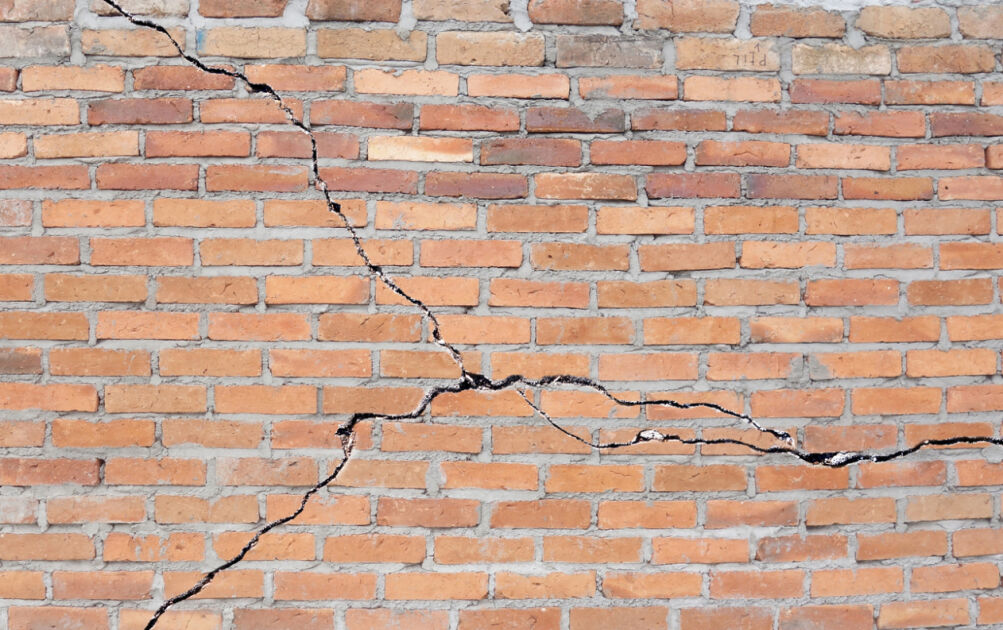
Of je nu al een woning hebt of er een wilt kopen, problemen met de fundering kunnen veel geld kosten. De fundering is de basis waarop je huis rust. Scheuren in muren, klemmende deuren of een scheve vloer kunnen wijzen op problemen, maar kunnen ook een andere oorzaak hebben. Sinds 1 april 2026 bevat het nieuwe model taxatierapport voor woningen meer informatie over funderingsrisico’s. Daarmee kun je beter inschatten waar je financieel rekening mee moet houden.
Funderingsproblemen kunnen onder meer ontstaan door bodemdaling, droogte, veranderingen in de grondwaterstand en aantasting van houten funderingspalen. Bij een deel van de woningen is funderingsherstel noodzakelijk. Dat kan veel geld kosten. Hoeveel herstel kost, hangt af van de staat van de fundering en de werkzaamheden die nodig zijn. Een funderingsdeskundige kan onderzoeken wat er bij jouw woning nodig is en een inschatting maken van de kosten.
Een woning kopen begint met goed kijken naar de fundering
In het nieuwe taxatierapport staat, als die beschikbaar is, een inschatting van het funderingsrisico. De woning krijgt een letter van A tot en met E: A betekent het laagste risico en E het hoogste. Dit is een risico-inschatting, geen vaststelling dat de fundering goed of slecht is. Daarvoor kan onderzoek door een funderingsdeskundige nodig zijn.
Een taxatie vindt vaak pas plaats nadat de koopovereenkomst is getekend. Komt een mogelijk funderingsprobleem dan aan het licht, dan kan het lastiger zijn om nog afspraken te maken over onderzoek, de koopprijs of herstel. Wat je nog kunt doen, hangt onder meer af van de afspraken in de koopovereenkomst en de termijnen die daarin staan. Vraag daarom al vóór je een woning koopt naar beschikbare informatie over de fundering bij de makelaar. Zijn er scheuren of verzakkingen? Zijn er problemen bekend in dezelfde straat of hetzelfde bouwblok? Laat dan beoordelen of funderingsonderzoek nodig is. Bij een risicoklasse D of E kan de taxateur aanvullend onderzoek voorschrijven. De hypotheekaanbieder en Nationale Hypotheek Garantie (NHG) kan dit onderzoek verlangen voordat je de hypotheek krijgt. Houd ook rekening met de kosten van het onderzoek.
Wat betekenen funderingsproblemen voor je geld
Funderingsschade kan de waarde van je woning verlagen en gevolgen hebben voor je hypotheek. Stel je noodzakelijk herstel uit, dan kunnen de schade en herstelkosten toenemen. Ook kan het risico groeien dat de verkoopopbrengst van je huis niet genoeg is om je hypotheek af te lossen. Het bedrag dat je dan nog moet terugbetalen, heet een restschuld.
Een aantrekkelijke vraagprijs vertelt dus niet het hele verhaal. Moet je na aankoop veel geld aan herstel besteden? Dan heb je daarvoor mogelijk extra spaargeld of een aanvullende lening nodig. Extra lenen is niet altijd mogelijk en kan je maandlasten verhogen.
Vanaf 1 januari 2027 gelden er nieuwe NHG-regels voor woningen met een verhoogd funderingsrisico. Valt de woning in risicoklasse D of E? Dan is voor een nieuwe hypotheek met Nationale Hypotheek Garantie (NHG) een verkennend funderingsonderzoek nodig. Blijkt uit dat onderzoek dat het risico op funderingsproblemen hoog is? Dan moet de geldverstrekker rekening houden met de verwachte herstelkosten. Dit kan gevolgen hebben voor hoeveel je kunt lenen. Laat daarom vóór de aankoop goed onderzoeken wat eventuele funderingsproblemen betekenen voor je hypotheek, je maandlasten en je financiële mogelijkheden.
Als je eigen woning funderingsproblemen heeft
Laat eerst door een funderingsdeskundige onderzoeken wat er aan de hand is, of herstel nodig is en hoe snel. Bespreek daarna met je financieel adviseur hoe je de kosten kunt betalen. Denk aan spaargeld of, als dat verantwoord en mogelijk is, een verhoging van je hypotheek.
Kun je noodzakelijk funderingsherstel aan je eigen woning niet zelf betalen en kun je hiervoor door je inkomen geen lening bij de bank krijgen? Dan biedt het Fonds Duurzaam Funderingsherstel, dat wordt beheerd door SVn (Stimuleringsfonds Volkshuisvesting Nederlandse gemeenten), een oplossing met de Funderingslening Maatwerk. Daarvoor gelden voorwaarden. Het fonds beoordeelt of je voor deze lening in aanmerking komt en kijkt daarbij onder meer naar je inkomen, spaargeld en andere bezittingen. Je financieel adviseur kan je helpen om de gevolgen voor je maandlasten en je financiële situatie te overzien.
Bekijk wat je nu en later kunt betalen
Heb je een woning op het oog met een verhoogd funderingsrisico? Bespreek dit dan al vóór de aankoop met een SEH Erkend Financieel Adviseur. Die helpt je om de mogelijke herstelkosten en de gevolgen voor je hypotheek en maandlasten in kaart te brengen. Zo kun je beter beoordelen of je de woning én eventueel herstel kunt betalen.
Ook als je al een woning hebt en funderingsproblemen ontdekt, kun je bij een SEH Erkend Financieel Adviseur terecht. De funderingsdeskundige beoordeelt de technische staat van je woning. Je financieel adviseur helpt je vervolgens om te bekijken hoe je herstel kunt betalen, hoeveel spaargeld je achter de hand wilt houden en wat er overblijft voor andere plannen.
Door op tijd onderzoek te laten doen en je geldzaken te bespreken, krijg je meer duidelijkheid voordat je een grote beslissing neemt.
Ben je van plan een woning te kopen of je huis te verkopen? Bekijk mijn persoonlijke profiel via de knop 'Kom in contact' en plan direct een vrijblijvend gesprek met mij in. Samen brengen we jouw situatie en de financiële gevolgen in kaart, zodat je goed voorbereid een beslissing kunt nemen.
Zoek een SEH Erkend Financieel Adviseur bij jou in de buurt
Wil je weten welke SEH Erkend Financieel Adviseurs bij jou in de buurt zitten? Gebruik dan de zoekfunctie op
deze site. Zo weet je zeker dat je goed zit.
Je kind helpen aan een woning. Zelf kopen, schenken of lenen?
Je kind wil zich storten op de woningmarkt, maar kan maar moeilijk aan een woning komen. Dan kun je overwegen zelf een woning te kopen waarin je kind gaat wonen. Je kunt je kind ook helpen om een woning op eigen naam te kopen. Bijvoorbeeld met een schenking of lening. Welke keuze past het beste bij jou?
HypotheekFinanciële Toekomst
Is 10 jaar vast slim?
Tien jaar rentevast is al jaren de populairste keuze bij een hypotheek. Veel consumenten kiezen ervoor zonder zich af te vragen waarom. Logisch misschien. Maar wat voor de meeste mensen een goede keuze lijkt hoeft dat voor jou helemaal niet te zijn. De juiste rentevaste periode hangt af van veel meer dan alleen de rente.
PensioenHypotheekFinanciële Toekomst
Hypotheekrenteaftrek: rapport over gevolgen na 30 jaar
Het ministerie van Financiën, de Belastingdienst en De Nederlandsche Bank (DNB) onderzochten de gevolgen van het aflopen van de maximale termijn van 30 jaar hypotheekrenteaftrek. Vanaf 2031 bereikt de eerste groep huiseigenaren deze grens.
Voor financieel adviseurs biedt dit rapport waardevolle inzichten voor actief klantbeheer en gesprekken over toekomstige woonlasten, inkomen en vermogen.
Hypotheek
Is extra aflossen slim in deze tijd?
Veel huiseigenaren hebben hun spaarrekening de afgelopen jaren flink zien groeien. Tegelijk is de spaarrente nog steeds laag. De hypotheekrente ligt duidelijk hoger dan een paar jaar geleden en in 2026 zijn de regels in box 3 opnieuw aangepast. Dat roept een logische vraag op: is het slim om extra af te lossen op je hypotheek of kun je beter beleggen?
Waarom kiezen voor een SEH Erkend Financieel Adviseur?
Gekwalificeerd en deskundig
SEH Erkend Adviseurs volgen jaarlijkse Permanente Educatie. Zo weet jij zeker dat je advies krijgt dat past bij de laatste regels en ontwikkelingen.
Advies op maat
Geen standaardoplossingen, maar inzicht dat past bij jouw leven, wensen en toekomst.
Breed financieel advies
Van hypotheek tot pensioen, van relatie tot nalatenschap — je krijgt overzicht én richting.
Vertrouwd en professioneel
Je kunt rekenen op aandacht, kwaliteit en advies waarin jouw belang écht centraal staat.