Verduurzamen is op meerdere manieren een goede belegging. Allereerst omdat je bespaart op je energierekening: een goed geïsoleerd huis en energiezuinige apparaten zorgen ervoor dat je minder gas en elektriciteit verbruikt. En dat zie je elke maand terug op je energierekening.
Huis meer waard
Minstens zo belangrijk: de waarde van je woning gaat erdoor omhoog. Dat is gunstig als je ooit wilt verkopen. Maar het kan ook nu al een positief effect hebben op de hoogte van je hypotheekrente. En: goede isolatie van een huis heeft een bewezen positief effect op het wooncomfort dat bewoners ervaren. Bovendien draag je bij aan een beter milieu, en dat voelt toch ook goed?
Maar hoe kun je zo'n duurzame verbouwing het beste financieren? Een van de mogelijkheden is het verhogen van je hypotheek. Als je gaat verduurzamen, mag je namelijk meer lenen: tot maximaal 106% van de woningwaarde. Voorwaarde is wel dat je het extra geld besteedt aan energiebesparende maatregelen.
Bovendien kun je voor een duurzame verbouwing vaak meer hypotheek krijgen dan normaal met jouw inkomen mogelijk zou zijn. Dit extra leenbedrag is afhankelijk van het energielabel van de woning. Hoe dat zit, lees je hier.
Voor- en nadelen hypotheek verhogen
Het grote voordeel van je hypotheek verhogen is, dat je de kosten over een lange periode uitsmeert en de rente aftrekbaar is. Daardoor zijn de maandlasten lager. Nadeel is dat je extra kosten moet maken voor hypotheekadvies en wellicht de notaris. Die mag je overigens wel weer deels aftrekken bij je belastingaangifte.
Persoonlijke lening
Een andere optie is het afsluiten van een persoonlijke lening. Die heeft over het algemeen een kortere looptijd dan een hypotheek en de rente is meestal hoger. Daardoor ben je per maand meer kwijt. Maar je bent ook sneller van je schuld af. Daarnaast kun je een persoonlijke lening vaak sneller afsluiten en heb je geen notariskosten. En de rente van de lening is, als je die gebruikt voor je woning, ook gewoon aftrekbaar bij je aangifte inkomstenbelasting.
Energiebespaarlening
Heb je wel eens gehoord van de Energiebespaarlening? Dat is een lening met gunstige voorwaarden, speciaal voor verduurzaming. De rente is laag en de voorwaarden zijn aantrekkelijk. Je kunt hiermee tot € 27.000 lenen voor energiebesparende maatregelen. Als je je huis zeer energiezuinig wilt maken, kun je maximaal € 54.000 lenen en voor een Nul-op-de-Meter-woning zelfs € 71.000. Hier lees je meer over de mogelijkheden die er zijn.
Spaargeld
Of misschien heb je inmiddels aardig wat spaargeld opzij gezet. Dan kun je natuurlijk ook een deel daarvan gebruiken om je huis te verduurzamen. Het voordeel is dat je dan geen lening hoeft af te sluiten en dus geen rente betaalt. Zorg er wel voor dat je altijd een financiële buffer houdt voor onverwachte uitgaven. Natuurlijk kun je ook een combinatie van deze opties overwegen.
Vergeet de subsidies niet!
Natuurlijk laat je geen geld liggen, dus maak je gebruik van de Investeringssubsidie duurzame energie en energiebesparing (ISDE). Hiermee kun je een deel van de kosten voor bijvoorbeeld isolerende maatregelen, warmtepompen en HR++ glas terugkrijgen. Dit kan oplopen tot duizenden euro's, afhankelijk van de maatregelen die je neemt. Meer over die subsidies lees je hier.
Adviseur Duurzaam Wonen
Het kan best ingewikkeld zijn om uit al deze mogelijkheden de beste combinatie te kiezen. Daarom is het slim om contact op te nemen met een Erkend Financieel Adviseur. Die is ook Adviseur Duurzaam Wonen en kan je altijd op maat adviseren over de optimale manier om jouw duurzame verbouwing te realiseren. Zo weet je zeker dat je de juiste keuzes maakt en maximaal profiteert van je investeringen!
Zoek een SEH Erkend Financieel Adviseur bij jou in de buurt
Wil je weten welke SEH Erkend Financieel Adviseurs bij jou in de buurt zitten? Gebruik dan de zoekfunctie op
deze site. Zo weet je zeker dat je goed zit.
Funderingsproblemen en de gevolgen voor je woning en je geld
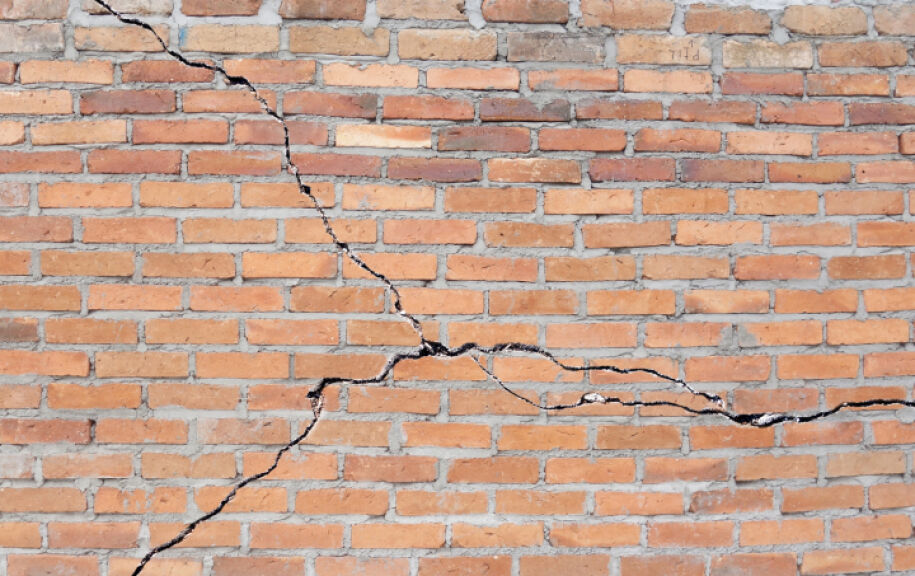
Of je nu al een woning hebt of er een wilt kopen, problemen met de fundering kunnen veel geld kosten. De fundering is de basis waarop je huis rust. Scheuren in muren, klemmende deuren of een scheve vloer kunnen wijzen op problemen, maar kunnen ook een andere oorzaak hebben. Sinds 1 april 2026 bevat het nieuwe model taxatierapport voor woningen meer informatie over funderingsrisico’s. Daarmee kun je beter inschatten waar je financieel rekening mee moet houden.
HypotheekKinderenStarters
Je kind helpen aan een woning. Zelf kopen, schenken of lenen?
Je kind wil zich storten op de woningmarkt, maar kan maar moeilijk aan een woning komen. Dan kun je overwegen zelf een woning te kopen waarin je kind gaat wonen. Je kunt je kind ook helpen om een woning op eigen naam te kopen. Bijvoorbeeld met een schenking of lening. Welke keuze past het beste bij jou?
Duurzaamheid
De salderingsregeling stopt binnenkort. Wat betekent dit voor mij?
Verduurzaming kan je woning comfortabeler maken en je energierekening verlagen. Maar de investering moet ook passen bij je spaargeld, maandlasten en plannen voor de komende jaren. Dat wordt extra belangrijk wanneer de salderingsregeling op 1 januari 2027 stopt. Vanaf dat moment kun je teruggeleverde zonnestroom niet meer wegstrepen tegen stroom die je later afneemt. Daardoor verandert de financiële rekensom van zonnepanelen.
HypotheekFinanciële Toekomst
Is 10 jaar vast slim?
Tien jaar rentevast is al jaren de populairste keuze bij een hypotheek. Veel consumenten kiezen ervoor zonder zich af te vragen waarom. Logisch misschien. Maar wat voor de meeste mensen een goede keuze lijkt hoeft dat voor jou helemaal niet te zijn. De juiste rentevaste periode hangt af van veel meer dan alleen de rente.
Waarom kiezen voor een SEH Erkend Financieel Adviseur?
Gekwalificeerd en deskundig
SEH Erkend Adviseurs volgen jaarlijkse Permanente Educatie. Zo weet jij zeker dat je advies krijgt dat past bij de laatste regels en ontwikkelingen.
Advies op maat
Geen standaardoplossingen, maar inzicht dat past bij jouw leven, wensen en toekomst.
Breed financieel advies
Van hypotheek tot pensioen, van relatie tot nalatenschap — je krijgt overzicht én richting.
Vertrouwd en professioneel
Je kunt rekenen op aandacht, kwaliteit en advies waarin jouw belang écht centraal staat.